
Tarif d’assurance camion : critères, garanties et devis
 Lucie
•
25 octobre 2026
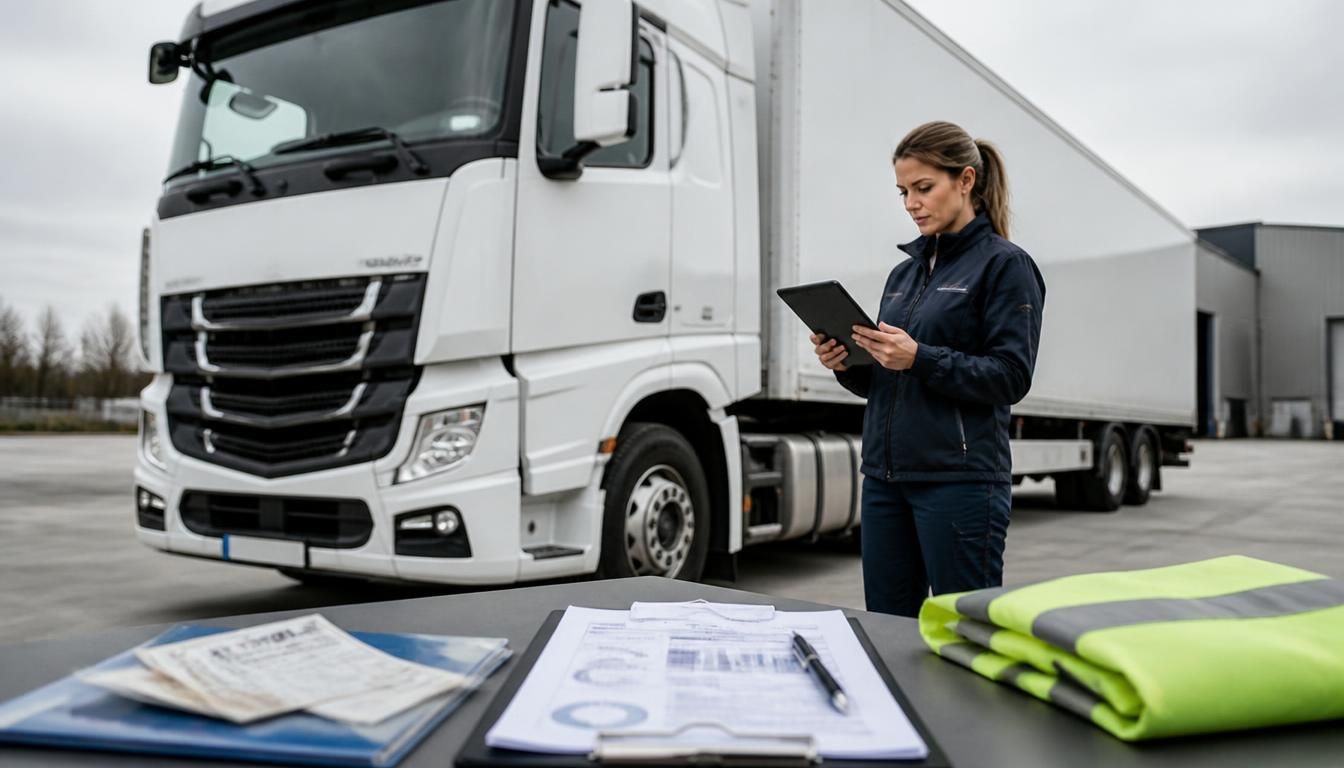
Quand vous devez protéger un camion, la première question n’est pas seulement “combien ça coûte ?” mais “qu’est-ce qui fait varier la facture ?”. Le tarif assurance camion dépend du véhicule, de son usage et des garanties choisies. Selon qu’il s’agisse d’un modèle léger, d’un poids lourd ou d’un contrat temporaire, l’écart peut être important. Comprendre ces paramètres vous permet de comparer sereinement et d’éviter de payer pour une protection inutile.
Comprendre à quoi sert une assurance de camion
L’assurance camion sert à protéger un véhicule utilisé pour travailler, transporter ou livrer, avec une logique différente d’une assurance auto classique. Elle couvre les dommages causés à des tiers, mais aussi, selon le contrat, les dégâts subis par le camion et les pertes liées à l’activité. Pour un professionnel, cette assurance sécurise l’exploitation, le public et l’information donnée à l’assureur lors de la souscription. Pour approfondir ce sujet, consultez notre guide sur camion porte chars.
Le contrat s’adapte au profil du véhicule et au niveau de risque. Un camion de chantier, un utilitaire de livraison ou un poids lourd n’exposent pas le même niveau de sinistre. C’est pourquoi l’assurance doit tenir compte du poids, de la fréquence d’utilisation et du type de marchandise transportée.
Les véhicules concernés et leurs usages
L’assurance camion concerne plusieurs situations concrètes :
- un utilitaire utilisé par un artisan pour ses déplacements quotidiens ;
- un camion de livraison qui parcourt de longues tournées ;
- un poids lourd affecté au transport de marchandises ;
- un véhicule spécialisé, comme un porte-engins ou un port-char.
Chaque véhicule répond à une activité précise, et l’assurance doit suivre ce besoin réel. Plus l’usage est intensif, plus la protection doit être adaptée.
Le vocabulaire à connaître avant de comparer
Avant de demander une assurance, il faut distinguer utilitaire, camion et poids lourd. L’utilitaire reste souvent plus simple à assurer, tandis qu’un camion spécialisé implique des garanties ciblées. Le vocabulaire du contrat compte aussi : franchise, assistance, dommages, marchandises, conducteur. Cette information vous aide à lire une offre sans confusion et à repérer ce qui est inclus ou non.
Ce qui fait varier le budget d’un poids lourd
Le budget d’un poids lourd dépend d’abord de sa valeur, de son poids total et de son usage réel. Plus le véhicule est coûteux à réparer ou à remplacer, plus la prime monte. L’assureur analyse aussi le kilométrage annuel, la zone de circulation et le stationnement nocturne. Un courtier peut vous aider à lire ces écarts, car un même poids lourd peut générer un coût très différent selon la gestion du risque.
Le facteur conducteur compte autant que le véhicule. Une conduite expérimentée, un historique propre et une activité bien déclarée rassurent l’assureur. À l’inverse, un poids élevé, un usage intensif ou un transport de marchandises sensibles font grimper la prime. Sur un camion de 120 000 €, l’écart annuel peut facilement dépasser 600 € entre deux profils proches.
Les critères techniques qui pèsent sur le prix
La valeur du véhicule, son âge, sa puissance et son poids influencent directement le coût. Un engin récent mais cher à réparer entraîne souvent une prime plus élevée. Le stationnement en dépôt fermé réduit le risque, alors qu’un parking ouvert augmente l’impact sur le tarif. L’assureur ajuste aussi le niveau de franchise, ce qui modifie le coût final.
| Facteur | Effet sur le prix |
|---|---|
| Poids total élevé | Prime souvent plus haute |
| Valeur du véhicule | Coût de réparation plus important |
| Kilométrage annuel | Risque accru avec l’usage intensif |
| Stationnement sécurisé | Impact favorable sur la prime |
Le rôle du conducteur et de l’usage déclaré
La gestion du dossier repose aussi sur le conducteur principal, son expérience et la nature de l’activité. Un courtier peut comparer plusieurs profils, mais l’assureur reste attentif aux trajets, aux marchandises et à la conduite déclarée. Si l’usage réel diffère du contrat, le coût peut devenir plus élevé au moment du sinistre. Mieux vaut donc déclarer un usage précis dès le départ.
Garanties, formules et cas particuliers à comparer
La garantie choisie détermine le niveau de couverture et la facture finale. Une formule au tiers protège surtout les tiers, tandis qu’une formule intermédiaire ajoute des garanties utiles comme le vol ou l’incendie. En tous risques, la couverture devient plus large, mais le prix suit la même logique. Pour une entreprise, le bon arbitrage consiste à protéger le véhicule sans surpayer des options inutiles.
Certains cas demandent une lecture plus fine : porte-engins, flotte, utilitaire professionnel ou engin spécialisé. Le transport de marchandise fragile, un usage de chantier ou une activité de livraison changent le besoin réel. Un spécialiste peut alors proposer une formule adaptée au contrat et à la valeur du matériel.
Les garanties qui protègent vraiment l’exploitation
- la responsabilité civile, indispensable pour couvrir les dommages causés à autrui ;
- la garantie vol, utile si le camion stationne souvent dehors ;
- la garantie incendie, importante pour un véhicule très exposé ;
- l’assistance, précieuse en cas d’immobilisation ;
- la protection du conducteur, souvent décisive pour l’entreprise.
Chaque garantie a ses limites : franchises, exclusions, plafonds ou conditions d’activation. Plus la couverture est étendue, plus le coût augmente, mais la sérénité aussi.
Les formules adaptées aux usages spécialisés
Un utilitaire de société ne se compare pas à un engin de chantier ou à une flotte de transport. Pour une entreprise, la formule doit suivre l’activité et la marchandise transportée. Le spécialiste regarde alors le type d’engin, la fréquence d’usage et le niveau de protection souhaité. Un contrat trop large pèse sur le budget, mais un contrat trop faible expose l’exploitation.
Obtenir une estimation fiable et réduire la facture
Une estimation fiable commence par un dossier clair : carte grise, usage déclaré, profil du conducteur et historique du véhicule. Pour une entreprise, la gestion des documents facilite la comparaison et évite les oublis. Si vous préparez une flotte ou un contrat temporaire, les mêmes règles s’appliquent : plus l’information est précise, plus le devis est juste.
Comparer plusieurs offres reste le meilleur conseil pour maîtriser le coût. Regardez la couverture, la franchise, les exclusions et la durée du contrat avant de souscrire. Une assurance temporaire peut être pertinente pour un besoin ponctuel de quelques jours ou de quelques mois, par exemple pour un convoyage ou une livraison exceptionnelle. Sur douze mois, une estimation bien construite évite souvent une mauvaise surprise.
Préparer un devis clair et comparable
- la copie de la carte grise du camion ;
- l’usage exact déclaré pour l’activité ;
- le nombre de kilomètres parcourus par mois ;
- le profil du conducteur principal ;
- l’historique des sinistres et du contrat précédent.
Avec ces éléments, l’assureur peut produire une estimation cohérente. Si votre entreprise gère plusieurs véhicules, la flotte doit être présentée de façon homogène pour faciliter la comparaison.
Réduire le coût sans sacrifier l’essentiel
Le meilleur conseil consiste à ajuster la couverture à votre usage réel. Une entreprise peut souscrire une protection renforcée sur un camion neuf, puis revoir son contrat après quelques mois. Une assurance temporaire aide aussi à couvrir un besoin court sans engager un coût annuel inutile. Enfin, une gestion rigoureuse du stationnement et du conducteur réduit la prime et sécurise le budget.
FAQ – Questions fréquentes sur le tarif d’une assurance camion
Quels éléments influencent le plus le prix ?
Le prix dépend surtout du poids du véhicule, de sa valeur, de l’usage déclaré et du niveau de garantie choisi. L’assureur regarde aussi le conducteur et le stationnement.
Une formule temporaire est-elle toujours moins chère ?
Pas toujours. Une assurance temporaire coûte moins sur la durée, mais son tarif journalier peut être plus élevé qu’un contrat annuel si vous roulez longtemps.
Faut-il passer par un courtier pour comparer ?
Un courtier peut simplifier la comparaison, surtout pour un poids lourd ou une flotte. Il aide à lire les garanties, la prime et les exclusions.
Comment savoir si la couverture est suffisante ?
Vérifiez si la garantie couvre bien votre véhicule, votre marchandise et votre activité. Si le contrat laisse trop de zones floues, la protection est insuffisante.
Vous aimerez aussi
 Utilitaire

 Utilitaire
 Utilitaire
 Utilitaire